
Introdução ao Seguro Patrimonial Rural
O seguro patrimonial rural é uma ferramenta essencial para produtores e proprietários rurais que desejam proteger seu patrimônio contra imprevistos que podem comprometer toda a atividade agropecuária. Esta modalidade de seguro oferece cobertura para edificações, equipamentos, máquinas, estoques de insumos e produção, garantindo suporte financeiro em caso de perdas decorrentes de incêndios, vendavais, roubos e outros riscos previstos no contrato. Além disso, o setor rural enfrenta riscos específicos ligados ao clima e à natureza, tornando esse tipo de proteção ainda mais estratégica.
Para escolher o seguro patrimonial rural adequado, é fundamental compreender os riscos predominantes na região e as características da propriedade. A avaliação correta dos bens, do patrimônio e dos possíveis impactos de sinistros facilita a escolha das coberturas compatíveis com as necessidades do ruralista. Procedimentos como vistoria prévia e documentação detalhada são etapas importantes para a contratação segura e eficaz, garantindo que o produtor tenha respaldo na eventualidade de danos.
Para proprietários rurais iniciantes, é recomendável consultar profissionais especializados em seguros antes da contratação. Muitas vezes, os segurados não identificam todos os riscos específicos presentes em suas propriedades, como áreas de pastagem vulneráveis a incêndios, ou a proximidade de rios sujeitos a enchentes. Um corretor qualificado pode ajudar a mapear esses riscos e a sugerir coberturas adicionais, como proteção contra danos causados por animais ou fenômenos climáticos extremos, que ocasionalmente não estão incluídos nas apólices padrão. Esse cuidado inicial é crucial para evitar surpresas e garantir uma proteção mais completa.
Principais Coberturas e Riscos Abrangidos
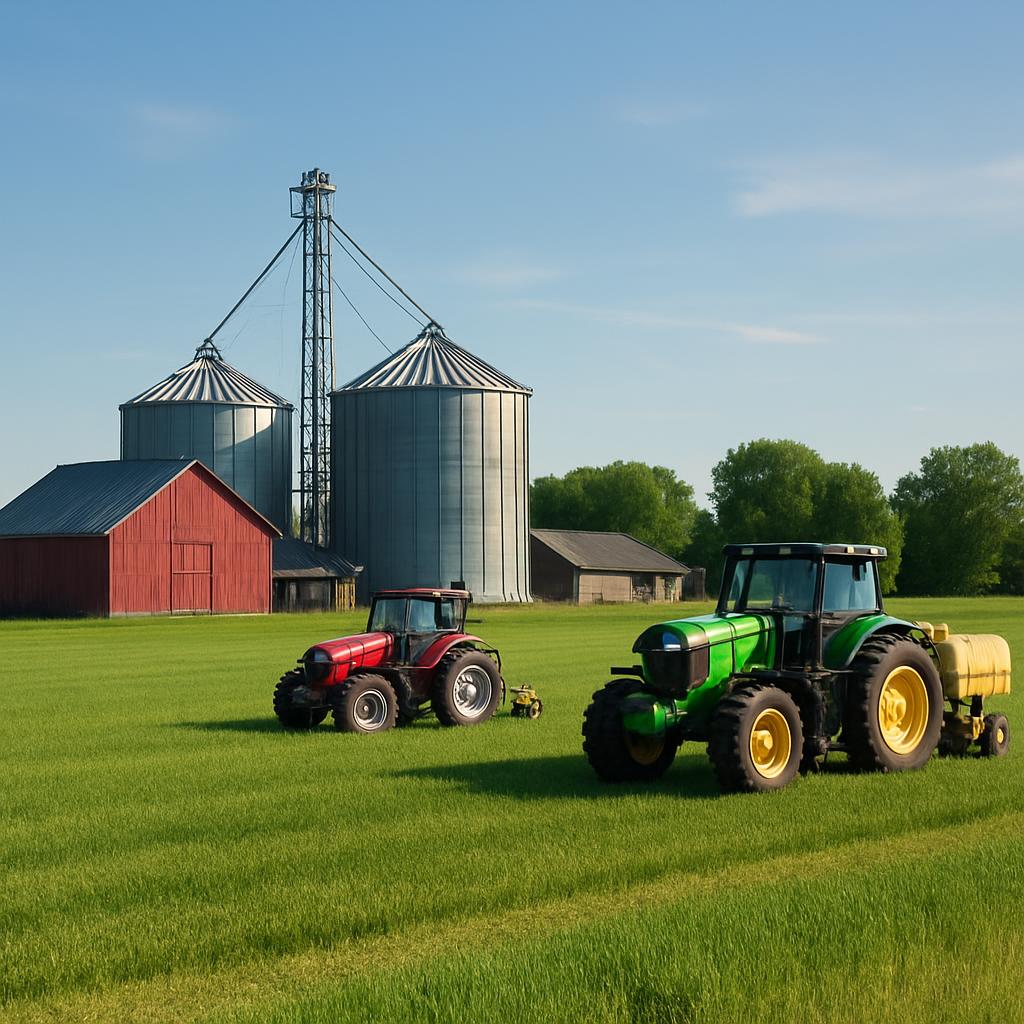
As apólices de seguro patrimonial rural normalmente contemplam coberturas contra incêndio, explosão, queda de raio, danos elétricos, vendavais, granizo e outras intempéries que podem afetar a estrutura física das propriedades. Também é comum a inclusão de proteção contra roubo e furto qualificado, especialmente para equipamentos e máquinas agrícolas, cujos investimentos são significativos. A cobertura pode ainda englobar estoques de sementes, fertilizantes e outros insumos, essenciais para a continuidade da produção.
Cada apólice pode apresentar variações em limites de indenização, franquias e riscos excluídos. Por isso, é imprescindível ler com atenção as condições gerais do contrato, questionar dúvidas e avaliar se a brochura do seguro contempla os riscos específicos da área rural, como enchentes ou desmoronamentos. Evitar subdimensionar o capital segurado é outro ponto importante, já que a avaliação correta evita prejuízos financeiros decorrentes de indenizações insuficientes.
Um exemplo prático é quando um produtor rural contrata cobertura para máquinas agrícolas, mas não inclui proteção para os sistemas elétricos dessas máquinas. Caso ocorra um problema elétrico, o seguro poderá não cobrir os danos, ocasionando gastos inesperados. Por isso, é imprescindível detalhar as coberturas desejadas e verificar as cláusulas específicas que se aplicam a cada tipo de equipamento. Além disso, manter registros fotográficos e notas fiscais atualizadas contribui para uma comprovação rápida e eficaz em caso de sinistro, agilizand o o processo de indenização.
Diferenças Entre Seguro Patrimonial Rural e Outras Proteções
É comum confundir seguro patrimonial rural com outras modalidades, como seguro agrícola, que cobre perdas de safra, ou assistência técnica para manutenção de equipamentos. O seguro patrimonial foca na proteção física dos bens e estruturas, garantindo a reparação dos danos ou reposição dos itens afetados. Já o seguro agrícola tem finalidade distinta, protegendo o produtor contra riscos produtivos relacionados ao rendimento da colheita.
Além disso, o seguro patrimonial rural deve ser distinguido da garantia de imóveis rurais, que pode envolver outras questões contratuais e financeiras. Serviços de manutenção e assistência residencial rural são complementares, mas não substituem a cobertura do seguro. Portanto, o produtor deve avaliar suas necessidades de forma global e contratar produtos alinhados com a gestão do risco em sua propriedade.
Outra situação frequentemente confundida refere-se à diferença entre seguro patrimonial rural e seguro de responsabilidade civil rural. Enquanto o primeiro protege os bens físicos contra danos, o segundo cobre prejuízos financeiros causados a terceiros, como danos ambientais ou acidentes envolvendo colaboradores. Por exemplo, se um pulverizador agrícola causar contaminação em propriedades vizinhas, o seguro de responsabilidade civil pode ser acionado para cobrir reparações e multas. Entender essa distinção ajuda o produtor a compor um pacote de seguros que contemple todas as suas necessidades de proteção.
Como Avaliar e Contratar o Seguro de Forma Eficiente
Antes de contratar o seguro patrimonial rural, o proprietário deve realizar um inventário detalhado dos bens existentes, incluindo avaliação do valor de estruturas, máquinas, equipamentos e estoques. Esse processo evita que o capital segurado seja menor do que o valor real dos bens, o que poderia prejudicar a indenização em caso de sinistro. Muitas seguradoras exigem vistoria técnica para conferência e recomendações sobre riscos potenciais.
Além disso, é fundamental escolher uma seguradora idônea e verificar a regularidade de suas operações. O produtor deve fornecer informações verdadeiras e completas, pois a omissão de dados pode resultar em negativa de cobertura. A leitura atenta das cláusulas contratuais, principalmente sobre franquias, carências e exclusões, contribui para um contrato transparente e que atenda as expectativas da propriedade rural.
Ao fazer a avaliação dos bens para contratar a apólice, além do valor de compra, o produtor deve considerar a depreciação e o custo de reposição dos equipamentos. Algumas máquinas podem ter valor residual alto devido ao seu estado de conservação ou ao tipo de uso. A contratação deve refletir essa realidade para evitar pagar um prêmio excessivo ou correr o risco de subseguro. Um inventário atualizado periodicamente é uma prática recomendada para ajustar o capital segurado conforme as alterações do patrimônio rural, como a compra de novos equipamentos ou construção de novas estruturas.
Além da vistoria inicial, é recomendável que o produtor mantenha práticas de gestão e manutenção preventiva dos seus bens para reduzir a probabilidade de sinistros. A adoção de sistemas de monitoramento, como alarmes para galpões ou cercas eletrificadas para impedir furtos, pode ser exigida pela seguradora ou resultar em benefícios como redução do valor do prêmio. Registrar essas medidas e atualizá-las junto à seguradora contribui para uma relação transparente e pode facilitar o processamento em casos de sinistro.
Procedimentos em Caso de Sinistro e Recomendações Finais
Em caso de sinistro, o segurado deve comunicar imediatamente a seguradora, preferencialmente por meio indicado no contrato, informando o ocorrido e providenciando os documentos que comprovem o prejuízo, como fotos, laudos e notas fiscais. A adoção de medidas de prevenção para minimizar os danos também é recomendada. A seguradora realizará vistoria para avaliar os danos e dar seguimento ao processo de indenização conforme as condições pactuadas.
É importante destacar que o seguro patrimonial rural não cobre todos os eventos possíveis, então o produtor deve estar atento aos riscos excluídos e às responsabilidades que permanecem com ele. Manter a documentação organizada e cumprir com eventuais manutenções preventivas previstas no contrato pode facilitar o processo. Por fim, buscar orientação especializada em seguros rurais pode ajudar na escolha, contratação e uso correto dessa importante ferramenta de proteção.
No momento da comunicação do sinistro, o segurado deve informar todos os detalhes possíveis, mesmo aqueles que possam parecer pequenos. Por exemplo, em caso de incêndio, relatar se havia produtos inflamáveis armazenados próximos pode influenciar a análise do risco e a investigação do evento. Além disso, seguir rigorosamente os prazos para aviso e entrega de documentos previstos no contrato evita a perda da cobertura. No aspecto prático, manter um dossiê com cópias do contrato, laudos técnicos e comprovantes de manutenção facilita a resolução do processo.