
Importância do Seguro Patrimonial para Condomínios
O seguro patrimonial para condomínios é fundamental para proteger as áreas comuns, estruturas físicas e responsabilidades perante terceiros em ambientes residenciais ou comerciais coletivos. Diferentemente do seguro residencial individual, que cobre o imóvel particular, o seguro condominial abrange espaços compartilhados como hall de entrada, elevadores, áreas de lazer e garagens, cuja manutenção e reparos podem gerar custos elevados. Assim, os condôminos se beneficiam da segurança financeira em caso de sinistros, evitando a necessidade de desembolsos emergenciais que impactem seu orçamento pessoal.
Além disso, o seguro patrimonial condominial cobre riscos variados que podem afetar diretamente a infraestrutura do condomínio, como incêndios, explosões, vendavais, alagamentos e danos elétricos. Essas ocorrências inesperadas podem causar prejuízos significativos e interromper o uso das áreas comuns, afetando toda a comunidade. Por isso, a contratação apropriada do seguro visa garantir agilidade na reparação e reposição dos bens e infraestrutura, mantendo a qualidade de vida dos moradores e valor do patrimônio coletivo.
Outro ponto crucial na importância do seguro patrimonial para condomínios é a sua função preventiva, que estimula práticas de segurança e manutenção contínua. Muitas seguradoras oferecem condições diferenciadas, como descontos ou isenção de franquia, para condomínios que adotam ações de prevenção contra incêndios, manutenção elétrica rigorosa e inspeções periódicas das estruturas. Isso não só reduz a probabilidade de sinistros como também contribui para a valorização do imóvel e a tranquilidade dos moradores.
Coberturas e Riscos Abrangidos
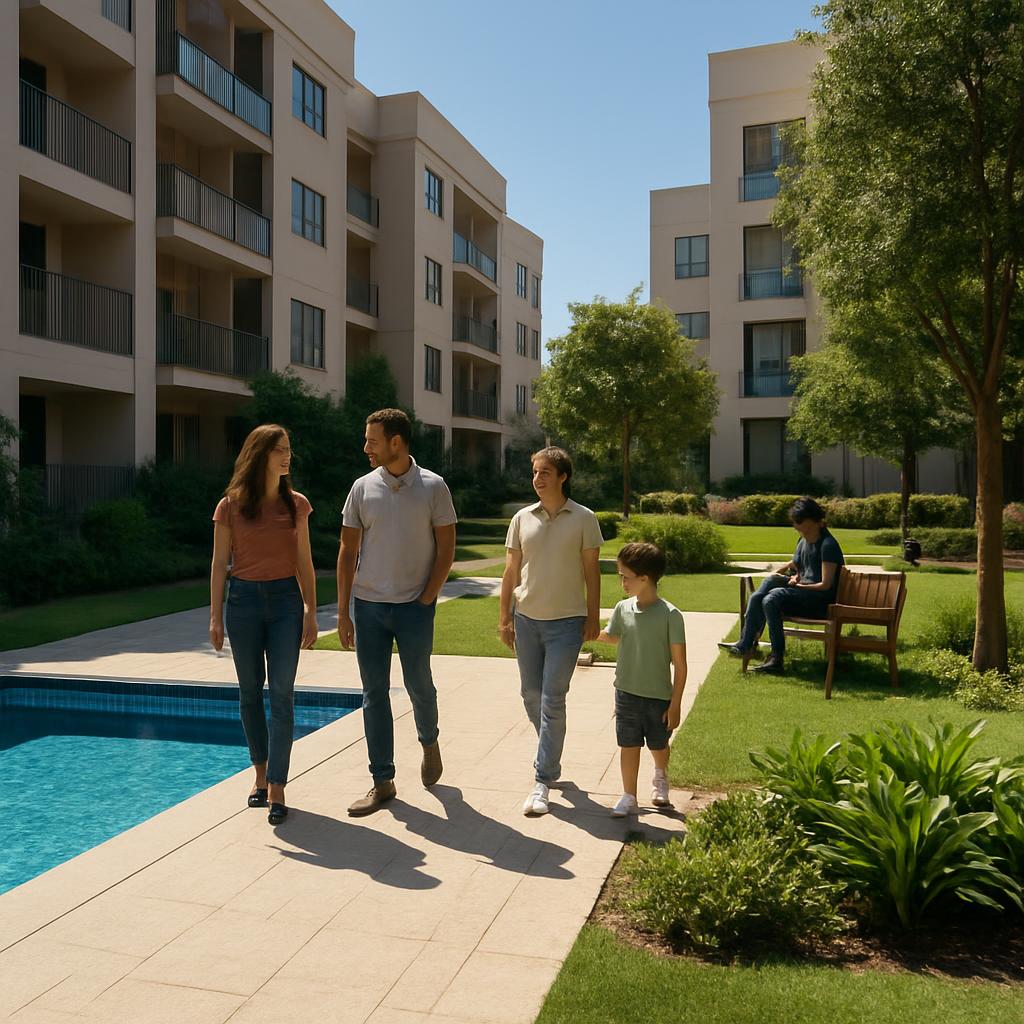
As apólices de seguro patrimonial para condomínios costumam incluir coberturas básicas contra incêndio, explosão e queda de raio, que são riscos primários para edificações. Contudo, é essencial analisar as opções adicionais disponíveis, como proteção contra vendavais, granizo, alagamentos e danos elétricos, que podem ser frequentes dependendo da localização do imóvel. A escolha adequada das coberturas deve considerar o perfil do condomínio e os riscos predominantes para proporcionar proteção eficaz e minimização de prejuízos em caso de sinistros.
Outra cobertura importante é a responsabilidade civil do condomínio, que protege contra danos causados a terceiros em áreas comuns. Por exemplo, se um visitante sofrer um acidente por causa de um piso escorregadio ou uma maçaneta quebrada, essa garantia oferece respaldo financeiro para eventuais indenizações. Além disso, existem coberturas específicas para equipamentos, máquinas e até para perda de aluguel em áreas comerciais no condomínio, que podem ser contratadas conforme a necessidade.
Adicionalmente, alguns contratos possibilitam a inclusão de coberturas específicas para eventos como danos causados por vazamentos ou infiltrações, que são comuns em edificações antigas ou com estrutura hidrossanitária delicada. A escolha dessas coberturas extras deve ser feita após uma análise cuidadosa do histórico de problemas no condomínio e das condições locais, garantindo proteção efetiva frente a cenários que podem ocasionar gastos elevados para reparos e ações judiciais.
Processos e Procedimentos na Contratação do Seguro
Para contratar um seguro patrimonial eficiente para condomínios, é necessário identificar corretamente os bens e valores a serem segurados, evitando subdimensionamento do capital segurado que pode resultar em indenizações parciais. A vistoria prévia e a avaliação das áreas comuns e equipamentos são etapas fundamentais realizadas pela seguradora para análise dos riscos e precificação da apólice. Participação ativa do síndico ou da administradora é recomendada para fornecer informações detalhadas e atualizadas.
Além disso, é importante revisar as condições gerais do contrato, atentando-se a franquias, carências quando houver, exclusões de cobertura e limites máximos de indenização. A comunicação e documentação de sinistros devem ser feitas com transparência e celeridade para que o processo indenizatório ocorra da melhor forma. Conhecer as obrigações do condomínio, como a manutenção preventiva, também contribui para evitar prejuízos e negas nas reclamações.
Durante a contratação, é recomendável que o síndico consulte várias seguradoras para comparar propostas e esclarecer dúvidas, inclusive verificando a reputação e a solidez financeira das empresas. Também é importante definir claramente o capital segurado para cada item, como estrutura, equipamentos e bens comuns. Um exemplo hipotético seria avaliar o valor de mercado de reposição da piscina e reformá-lo na apólice para evitar prejuízos no caso de danos decorrentes de fenômenos naturais ou acidentes.
Responsabilidades e Cuidados dos Condôminos
Os condôminos, síndicos e administradoras possuem responsabilidades diferentes no que diz respeito à gestão do seguro patrimonial. Os moradores devem zelar pela conservação das suas unidades e colaborarem para a preservação das áreas coletivas, auxiliando na redução de riscos. Por sua vez, o síndico é o responsável legal pela contratação, renovação e prestação de contas do seguro, devendo informar os condôminos sobre cobertura e procedimentos em caso de sinistro.
Um cuidado importante é que os condôminos entendam que o seguro patrimonial condominial não cobre danos dentro das unidades privadas, cabendo ao proprietário contratar seguro residencial individual para sua proteção. Essa distinção evita dúvidas na hora da solicitação de indenização e reforça a importância de cada contrato atuar em seu âmbito específico. Assim, a sinergia entre seguros condominial e residencial maximiza a proteção da comunidade.
Os condôminos devem estar cientes das responsabilidades que têm no dia a dia, como comunicar prontamente quaisquer problemas ou situações de risco nas áreas comuns, para que medidas sejam adotadas antes da ocorrência de um sinistro. Por exemplo, se perceberem infiltrações no teto do salão de festas, a comunicação imediata para a administração pode evitar danos mais graves e a ativação precoce do seguro, facilitando e acelerando a reparação.
É igualmente importante que a assembleia de condôminos mantenha a transparência sobre o seguro contratado, incluindo informações sobre coberturas, valores assegurados e procedimentos em caso de acidente. Realizar reuniões para apresentar relatórios e tirar dúvidas serve para engajar a comunidade e garantir que todos saibam como agir quando necessitarem do respaldo do seguro, evitando conflitos e desinformações.
Exemplos Práticos e Orientações em Caso de Sinistro
Imagine que em um condomínio residencial ocorra um incêndio na área da garagem que danifica veículos e estrutura. Com o seguro patrimonial condominial corretamente contratado, o condomínio poderá acionar a seguradora para cobrir os reparos e eventuais danos a equipamentos comuns. Já os donos dos veículos devem acionar seu seguro automotivo para reembolso dos prejuízos pessoais. Esse exemplo ilustra a importância de entender as responsabilidades e coberturas de cada seguro envolvido.
Em outra situação hipotética, um vendaval derruba uma árvore sobre o parquinho. O seguro patrimonial cobrirá a reposição do equipamento danificado. Para agilizar a indenização, o sindico deve notificar a seguradora com documentos como boletim de ocorrência, fotos, orçamentos e provas do dano. Manter a documentação organizada e seguir os procedimentos corretos evita atrasos ou recusas e ajuda a preservar o patrimônio coletivo do condomínio.
Em casos de sinistro, um procedimento relevante é a preservação do local e dos bens afetados até a chegada da vistoria da seguradora. Por exemplo, após um dano elétrico em equipamentos da academia do condomínio, é fundamental evitar consertos ou substituições imediatas antes da avaliação técnica, a fim de não prejudicar o direito à indenização. Seguir à risca o protocolo indicado pela seguradora e manter cópias de todos os documentos entregues são práticas essenciais para uma indenização eficiente.