
O Que Significa Capital Segurado em Seguro de Vida e Saúde?
O capital segurado é o valor máximo que a seguradora pagará ao beneficiário em caso de ocorrência do sinistro coberto, como falecimento, invalidez ou diagnóstico de doença grave. Entender esse conceito é fundamental para quem pretende contratar um seguro, pois a escolha do capital influencia diretamente no nível de proteção financeira oferecida. Por exemplo, um capital segurado mais alto garante maior suporte financeiro para despesas e necessidades futuras, enquanto um capital menor pode não ser suficiente para cobrir custos importantes.
No seguro de saúde, o capital segurado pode estar relacionado a limites máximos de reembolso ou cobertura para procedimentos, internações e tratamentos específicos. Por isso, é essencial verificar as cláusulas contratuais para compreender exatamente quais valores estão disponíveis e em quais situações o capital segurado será pago, evitando surpresas ou frustrações durante a utilização do seguro.
Outro ponto importante sobre o capital segurado é a possibilidade de contratar coberturas adicionais no seguro de vida, como assistência funeral ou proteção para casos de invalidez total e permanente. Essas opções aumentam o valor da proteção e do prêmio pago, mas podem ser fundamentais para garantir uma cobertura mais ampla. Um exemplo prático é incluir uma cobertura para invalidez que pague o capital segurado caso o segurado sofra um acidente que o impeça de trabalhar, proporcionando suporte financeiro imediato.
Como Avaliar o Capital Segurado Adequado para Você
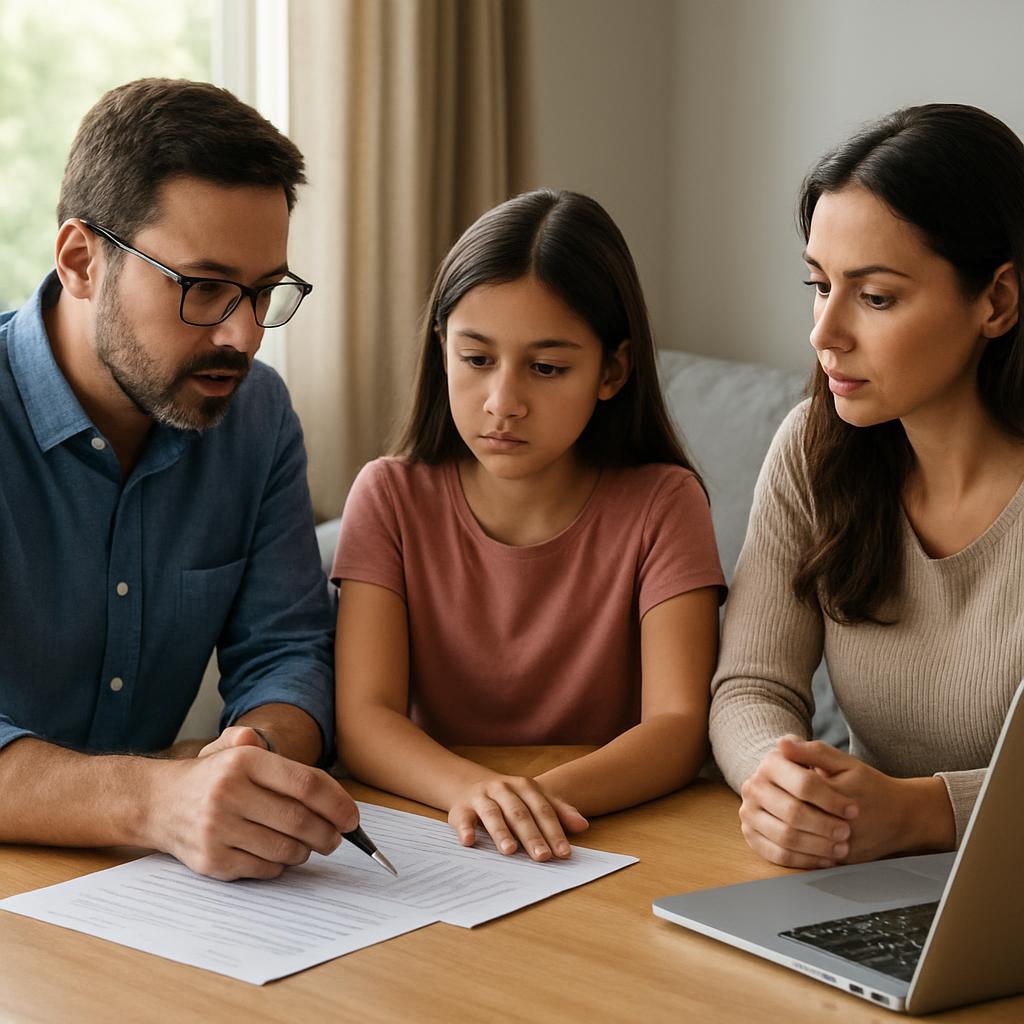
Avaliar o capital segurado ideal exige um planejamento cuidadoso das necessidades pessoais e familiares. Considere gastos mensais, dívidas, despesas futuras como educação dos filhos e eventuais custos com tratamentos de saúde. Um exemplo hipotético: imagine uma família onde o responsável principal deseja garantir renda suficiente para substituir seu salário e arcar com despesas após seu falecimento; nesse caso, o capital segurado deve cobrir pelo menos esses custos essenciais por um período razoável.
Ainda na avaliação, é importante refletir sobre o orçamento disponível para pagar o prêmio mensal do seguro, já que capital segurado maior implica em custo maior. Um equilíbrio inteligente envolve priorizar uma proteção adequada sem comprometer demais a renda mensal. O ideal é fazer simulações e consultar profissionais para obter cálculos aproximados que ajudem a definir um valor sustentável e eficaz no longo prazo.
Um passo prático para definir o capital segurado é listar todas as despesas fixas e variáveis da família por, pelo menos, 12 meses, incluindo moradia, alimentação, educação, transporte e lazer. Essa lista ajuda a quantificar de forma concreta o quanto seria necessário para manter o padrão de vida em caso de sinistro. Por exemplo, se essa soma mensal for de R$4.000, um seguro com capital segurado de R$48.000 poderia cobrir um ano de despesas, permitindo que a família tenha tempo para se ajustar financeiramente.
Diferenças do Capital Segurado Entre Seguro de Vida e Seguro Saúde
No seguro de vida, o capital segurado corresponde principalmente à indenização recebida pelos beneficiários em casos previstos, como morte ou invalidez. Essa quantia visa garantir que a família ou dependentes tenham suporte financeiro para manter o padrão de vida, quitar dívidas e enfrentar situações inesperadas. Por exemplo, se uma pessoa com filhos pequenos contrata um seguro com capital segurado de cem mil reais, esse valor será pago aos beneficiários em caso de eventos cobertos, conforme o contrato.
Já no seguro saúde, o capital segurado se expressa por meio de limites financeiros para cobertura de tratamentos, consultas e internações. Diferentemente do seguro de vida, não há um pagamento único para os beneficiários, mas sim a garantia de reembolso ou custeio de despesas em saúde até o limite contratado. Assim, compreender essas diferenças é essencial para escolher produtos adequados à realidade e necessidade de cada cliente.
É fundamental compreender que um capital segurado muito baixo pode não atender às necessidades, enquanto um valor exageradamente elevado pode comprometer o orçamento com prêmios caros e dificultar a manutenção do seguro. Por exemplo, uma pessoa jovem, solteira e sem dependentes pode optar por um capital menor, focando mais em proteção para eventos graves, enquanto um chefe de família deve dimensionar o capital para cobrir a renda e as despesas do grupo familiar.
Cuidados ao Analisar o Capital Segurado nos Contratos
É fundamental ler com atenção as condições contratuais para entender como o capital segurado é aplicado, quais são os limites por tipo de cobertura, carências e exclusões. Por exemplo, alguns seguros possuem sub-limites nas coberturas, o que pode reduzir o valor máximo pago em determinadas situações, mesmo que o capital segurado geral seja elevado. Conhecer essas especificações ajuda a evitar surpresas desagradáveis na hora de acionar o seguro.
Outro ponto importante é verificar o ajuste do capital segurado ao longo do tempo, pois alguns seguros possuem atualização anual por índices de inflação ou outras regras específicas. Não acompanhar essas mudanças pode fazer com que a proteção fique defasada em relação às necessidades atuais, reduzindo a segurança financeira. Portanto, planejar revisões periódicas é recomendável para manter a eficácia da cobertura contratada.
Ao analisar contratos, fique atento também às cláusulas que tratam de doenças preexistentes, pois muitas seguradoras estabelecem períodos de carência ou até exclusões para essas situações, reduzindo o valor efetivo do capital segurado. Por exemplo, em um seguro de vida com cobertura para doenças graves, um problema preexistente pode fazer com que a indenização não seja paga para essa condição, o que pode impactar o planejamento financeiro familiar.
Exemplos Práticos para Facilitar a Compreensão do Capital Segurado
Imagine um trabalhador autônomo que deseja contratar um seguro de vida e estipula um capital segurado suficiente para cobrir suas despesas mensais e dívidas por dois anos, totalizando um montante que garanta estabilidade para sua família. Essa escolha demonstra como o capital segurado pode ser ajustado para dar tranquilidade em situações inesperadas. Ele também pode optar por incluir coberturas adicionais, como invalidez permanente, o que ampliará a proteção financeira com um custo maior.
No caso do seguro saúde, um cliente pode escolher um plano com um capital segurado que permita cobrir internações hospitalares em hospitais de qualidade, com limites adequados para procedimentos complexos. Se o capital for insuficiente, ele poderá enfrentar gastos do próprio bolso ou restrições no acesso a tratamentos. Por isso, conhecer as necessidades pessoais e comparar as opções do mercado são passos cruciais para definição do capital segurado.
Vamos supor o caso de um casal com dois filhos pequenos que contrata um seguro de vida com um capital segurado de R$150.000, suficiente para quitar o financiamento da casa e garantir o custeio da educação dos filhos pelos próximos anos. Se eles decidissem reduzir esse valor pela metade para economizar no prêmio, poderiam estar colocando a família em risco, pois o montante não cobriria despesas essenciais, prejudicando a segurança financeira.
No caso do seguro saúde, o capital segurado representa o teto financeiro de cobertura, e é importante que o segurado avalie o perfil de uso dos serviços médicos para escolher o valor adequado. Por exemplo, alguém com histórico familiar de doenças crônicas pode se beneficiar de um capital segurado maior, garantindo acesso a tratamentos e exames necessários sem custos extras, enquanto outra pessoa sem essas preocupações pode optar por um capital menor para reduzir o custo do plano.